Contabilizar los bancos suele ser la parte más mecánica del mes: imprimir o abrir el extracto, tipear movimiento por movimiento, decidir la contrapartida de cada uno y repetir lo mismo el mes siguiente con los mismos conceptos. Una cuenta con mucho movimiento puede tener miles de líneas por mes.
La buena noticia es que casi todos esos movimientos se repiten: comisiones, impuesto al cheque, cobranzas con tarjeta, pagos a proveedores, transferencias de clientes. Si cada concepto se clasifica una sola vez, el resto del trabajo es revisar lo nuevo. Esta guía muestra cómo hacerlo en Balances, paso a paso.
1. Subí los extractos como te los da el banco
En la sección Bancos se suben los extractos en el formato que baja del homebanking: CSV, Excel, PDF o un ZIP con varios archivos. No hace falta convertirlos ni ordenarlos. El formato se detecta por el contenido del archivo, no por su nombre, y se pueden subir varios bancos juntos.
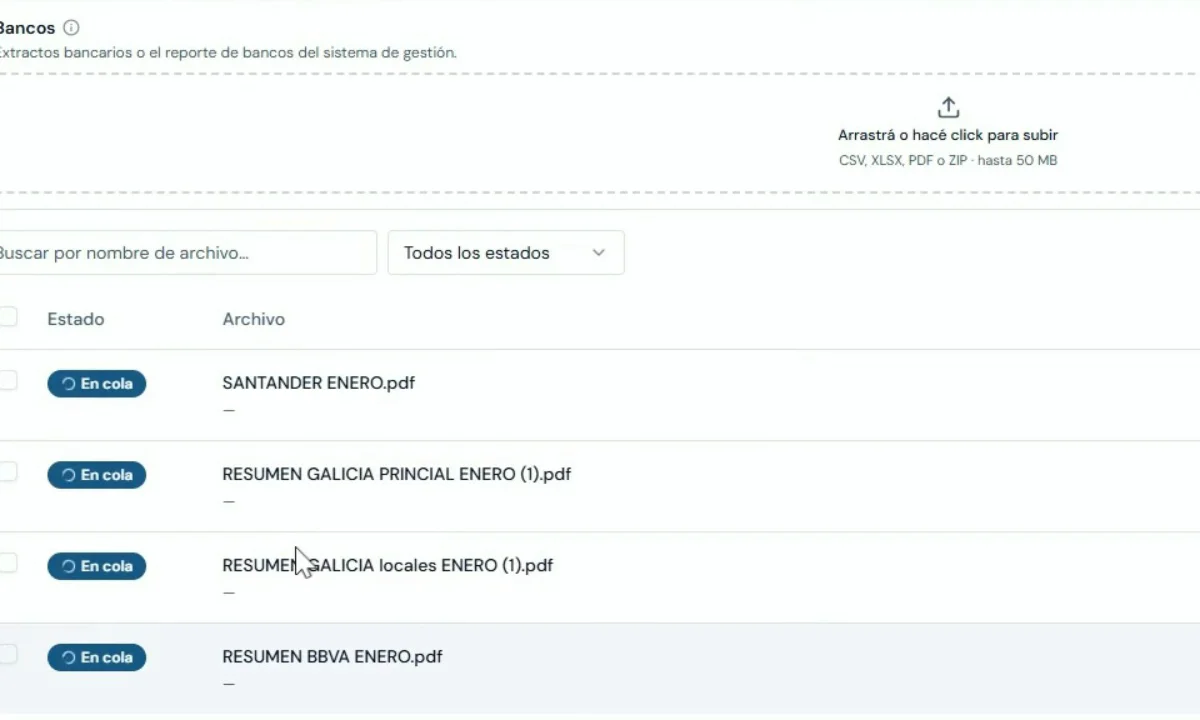
Hoy se leen los formatos de Galicia, Santander, BBVA, Macro, Nación, ICBC, Bancor, Ciudad, Supervielle, BIND, BCI, Mercado Pago y muchos más, incluidos varios resúmenes en PDF. Si un banco no está en la lista, lo procesamos y validamos en menos de 2 horas.
2. Mapeá cada cuenta bancaria con su cuenta contable
Al procesar los archivos, el sistema identifica las cuentas bancarias que aparecen en los extractos y pide que indiques a qué cuenta del plan corresponde cada una. Si la empresa tiene una sola cuenta en un banco, la sugiere sola. Si tiene dos en el mismo banco (por ejemplo, una principal y otra para cobros locales), hay que elegirlas. Es un paso que se hace una vez.
3. Clasificá los conceptos, no los movimientos
Este es el paso que ahorra el trabajo. En lugar de decidir la contrapartida de cada movimiento, se decide la de cada concepto: impuesto de sellos, recaudaciones de IIBB (SIRCREB), cobranzas por tarjeta, fondos comunes de inversión, cheques, IVA, proveedores, sueldos. El sistema sugiere una cuenta del plan para cada uno.
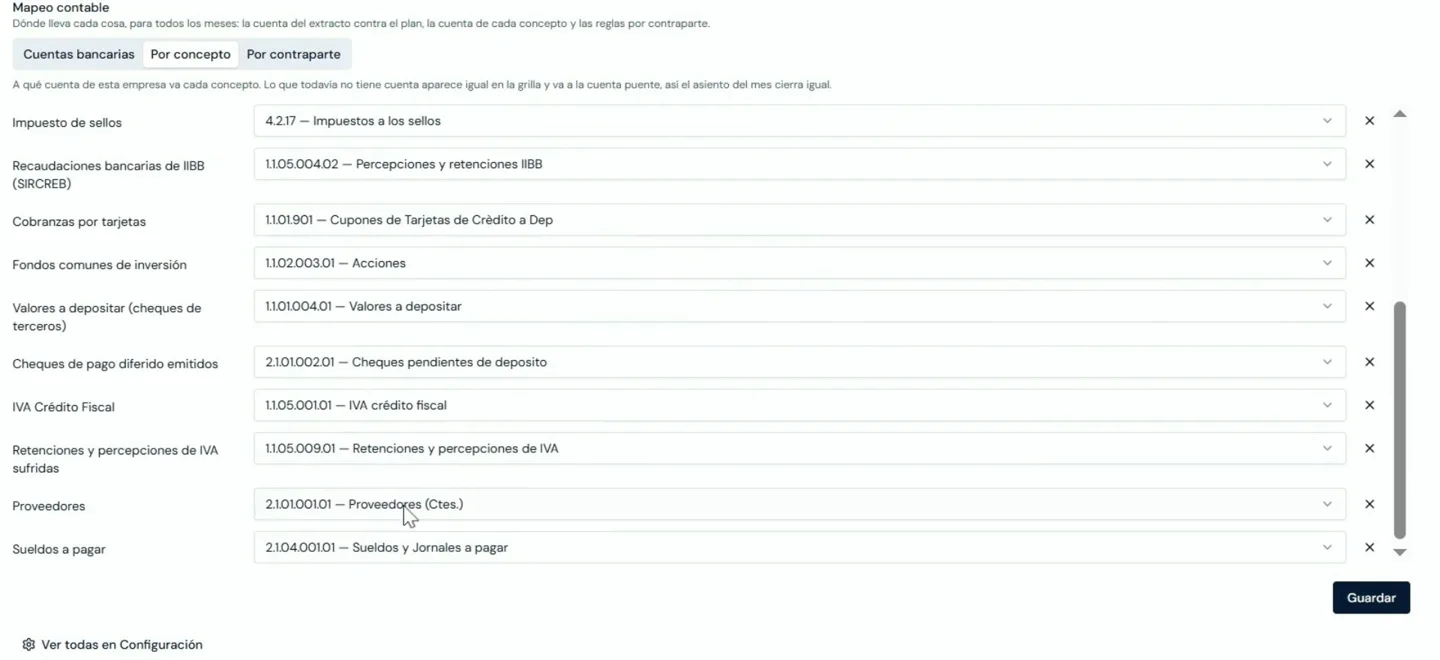
Revisá siempre las sugerencias. Son un punto de partida, no una decisión. Un ejemplo típico es el impuesto a los débitos y créditos bancarios: el sistema puede proponerlo como gasto, pero si lo tomás como pago a cuenta, va a la cuenta de impuesto computable. Esa decisión es tuya y, una vez guardada, se aplica a todos los meses.
Las cuentas puente
Lo que todavía no tiene cuenta va a una cuenta puente, así el asiento del mes cierra igual. Un caso habitual son los pagos a ARCA: van a “Pagos a ARCA a imputar” hasta que se cargan los VEP, que dicen qué obligación canceló cada pago.
4. Revisá lo que el sistema detecta solo
Con los conceptos clasificados, cada cuenta bancaria muestra sus movimientos ya imputados. Además, el sistema resuelve tres casos que a mano se escapan seguido:
- Transferencias entre cuentas propias: se reconocen como tales, sin registrarse como ingreso ni como gasto.
- Movimientos que otro papel ya contabilizó: por ejemplo, un VEP que ya está imputado no se duplica.
- Contraparte de las transferencias: de cada transferencia se toma el CUIT de quien la envió o la recibió, así se pueden armar reglas por cliente o proveedor.
Antes de contabilizar, filtrá los movimientos pendientes. Si quedó alguno sin cuenta (un préstamo nuevo, un pago de tarjeta que no se había visto antes), se clasifica y se guarda. A partir de ahí, el concepto queda resuelto para los meses siguientes.
5. Contabilizá por día o por mes
Con todo clasificado, se contabiliza cada banco. En la configuración de la empresa se elige si el asiento de bancos sale por día o uno por mes:
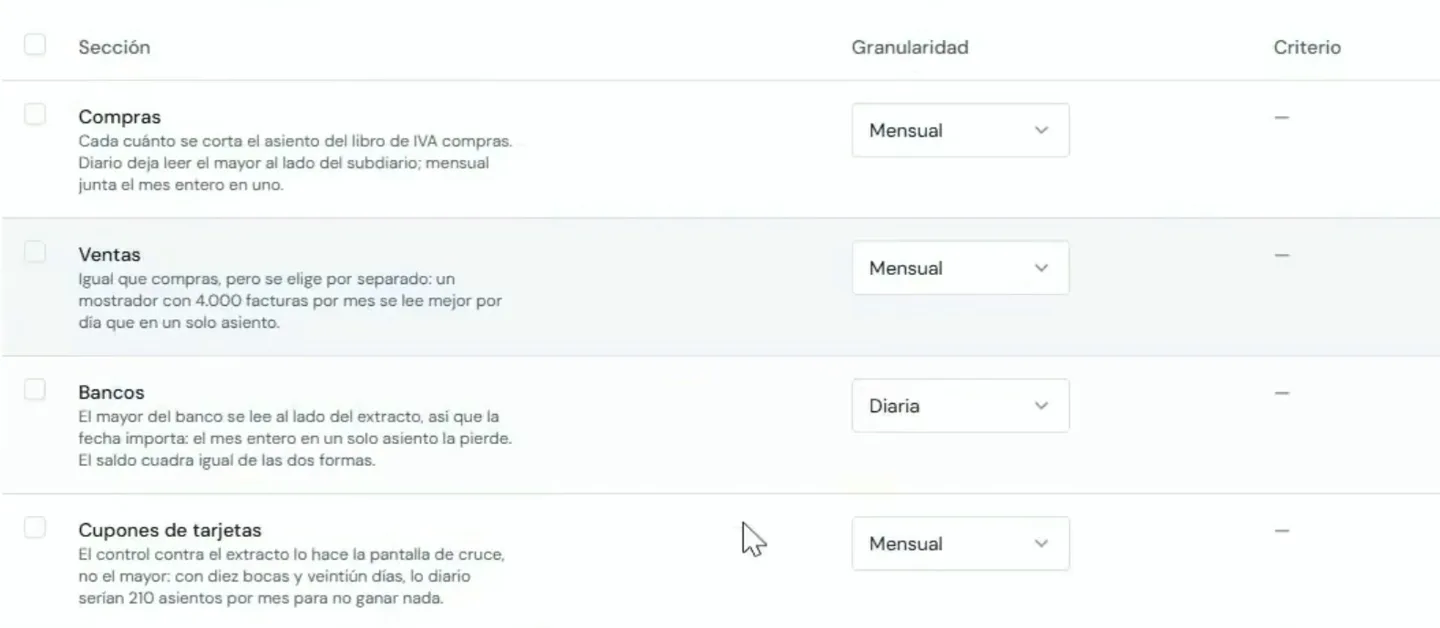
Para bancos conviene el asiento diario: el mayor del banco se lee al lado del extracto y la fecha importa. Con un solo asiento mensual el saldo cuadra igual, pero se pierde el detalle por día. Los asientos quedan con su origen, así que desde el mayor se puede llegar al movimiento del extracto que los generó.
Lo que cambia a partir del segundo mes
El primer mes es el que lleva trabajo: mapear cuentas y clasificar conceptos. Desde el segundo, los mismos conceptos ya tienen cuenta y el trabajo se reduce a subir los extractos, revisar lo nuevo y contabilizar. Y si el cliente lleva su propio sistema de gestión, la conciliación bancaria compara su mayor contra el extracto: primero los totales por mes, después día por día y, solo donde hay diferencia, movimiento por movimiento.
Los papeles entran. Salen asientos.
Bancos, tarjetas, ARCA e impuestos, convertidos en asientos en el módulo de Contabilidad.
Ver ContabilidadSi tu cliente cobra con tarjeta, leé también por qué parte del crédito fiscal de los cupones termina en gastos.